Domain ipva.de kaufen?
Wir ziehen mit dem Projekt
ipva.de um.
Sind Sie am Kauf der Domain
ipva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipva.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Wo trage ich die KFZ Steuer in der Steuererklärung ein?
Wo trage ich die KFZ Steuer in der Steuererklärung ein? Die KFZ Steuer wird in der Anlage KFZ zur Steuererklärung eingetragen. Dort müssen alle relevanten Informationen zum Fahrzeug, wie beispielsweise die Fahrzeugidentifikationsnummer (FIN) und der Betrag der gezahlten KFZ Steuer, angegeben werden. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um mögliche Rückfragen oder Fehler zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **

Welches Merkzeichen für Kfz Steuerbefreiung?
Welches Merkzeichen für Kfz Steuerbefreiung? Das Merkzeichen "H" steht für die Kfz-Steuerbefreiung für schwerbehinderte Menschen. Um dieses Merkzeichen zu erhalten, müssen Betroffene einen Schwerbehindertenausweis mit dem entsprechenden Grad der Behinderung vorlegen. Mit dem Merkzeichen "H" können sie dann von der Kfz-Steuer befreit werden und unter bestimmten Voraussetzungen auch andere Vergünstigungen im Straßenverkehr in Anspruch nehmen. Es ist wichtig, dass die Voraussetzungen für die Beantragung des Merkzeichens "H" genau geprüft werden, um sicherzustellen, dass die Steuerbefreiung rechtmäßig ist. **
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Erträge:
-
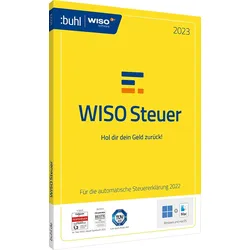
WISO Steuer 2023, für die Steuererklärung 2022, DownloadAlles für Ihre Steuererklärung 2023 Sparbuch, Mac, Start und Plus sind jetzt WISO Steuer WISO Steuer füllt viele Angaben automatisch aus. Weniger Tippen, keine Fehler, einfacher geht's nicht! Es kommen doch einmal Fragen auf? Dann stehen über 150 leicht verständliche Videos zur Verfügung. Auch die Hilfefunktion steht mit Rat und Tat zur Seite. Viel besser als staubige Handbücher zu lesen! Mit dem vielfach ausgezeichneten WISO Steuer erstellen Sie kinderleicht Ihre Steuererklärung für das Steuerjahr 2022. Denn nur hier gibt es die steuer:Automatik, die Ihnen jede Menge Arbeit abnimmt und einen Großteil Ihrer Erklärung automatisch für Sie ausfüllt. So einfach und schnell haben Sie die Steuer noch nie erledigt. Inklusive 5 Abgaben pro Steuerjahr! Perfekt für die ganze Familie: Mit WISO Steuer einfach die Steuererklärung für den Ehepartner, die Kinder oder Eltern erledigen. Das kostet nichts extra! Einmal zahlen, alles nutzen: Kaufen Sie die Software und nutzen Sie kostenfrei auf PC, Mac, Smartphone oder iPad, Tablet oder im Browser. Funktionen von WISO Steuer 2023 Unterstützt alle Einkunftsarten Nichtselbständige Tätigkeiten (inkl. Grenzgänger) Selbständige Tätigkeiten und Gewerbebetrieb Kapitaleinkünfte Einkünfte aus Vermietung und Verpachtung Einkünfte aus Land- und Forstwirtschaft sowie Weinbau Ausländische Einkünfte Sonstige Einkünfte Enthaltene Erklärungen und Anträge Einkommensteuererklärung 2022 Lohnsteuerermäßigung 2023 Gesonderte und einheitliche Feststellungserklärung 2022 Einnahmenüberschussrechnung 2022/2023 Umsatzsteuererklärung 2022 Umsatzsteuervoranmeldung 2023 Gewerbesteuererklärung 2022 Lohnsteueranmeldung 2023 Steuern sparen Exakte Berechnung der Steuererstattung Steuersparhilfe Planspielmodus mit "Was wäre wenn"-Analyse Steuerbescheid-Prüfer Automatische Erzeugung von Einsprüchen Zusätzliche Rechner Fahrtenbuch mit umfangreichem Zubehör Gehaltsrechner 2018-2022 Abfindungsrechner Arbeitslosengeldrechner Grundsteuer-Rechner Kfz-Steuer-Rechner IBAN-Rechner Sonstiges Steuer-Automatik Datenübernahme aus der Vorjahresversion Datenübernahme aus vorausgefüllter Steuererklärung (VaSt) Datenübernahme aus Bankkonten Amtlich anerkannter Ausdruck oder ELSTER-Onlineabgabe Einspruch über ELSTER Über 150 Multimedia-Videos Zahlreiche Musterschreiben Hilfen & Erläuterungen Umfangreiches Handbuch (als PDF) Steuerratgeber Regelmäßige Updates Systemvoraussetzungen Windows 10 oder 11 macOS ab 10.15 (Catalina) 3 GB freiem Festplattenspeicher 4 GB freiem RAM Grafik ab 1280 x 800 Internetzugang für ELSTER, Videos, Aktivierung und Updates26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wo trage ich die KFZ Steuer in der Steuererklärung ein?
Wo trage ich die KFZ Steuer in der Steuererklärung ein? Die KFZ Steuer wird in der Anlage KFZ zur Steuererklärung eingetragen. Dort müssen alle relevanten Informationen zum Fahrzeug, wie beispielsweise die Fahrzeugidentifikationsnummer (FIN) und der Betrag der gezahlten KFZ Steuer, angegeben werden. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um mögliche Rückfragen oder Fehler zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Grundbesitzsicherheit und landwirtschaftliche Erträge in Burkina Faso:, Taschenbuch von Sayouba Ouédraogo, Verlag Unser WissenGrundbesitzsicherheit Und Landwirtschaftliche Erträge In Burkina Faso:, Taschenbuch Von Sayouba Ouédraogo, Verlag Unser Wissen, Seitenanzahl: 6048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tendenzen und Erträge der modernen polnischen Spätmittelalterforschung unter besonderer Berücksichtigung der Stadtgeschichte., Taschenbuch von MichaelTendenzen Und Erträge Der Modernen Polnischen Spätmittelalterforschung Unter Besonderer Berücksichtigung Der Stadtgeschichte., Taschenbuch Von Michael Ludwig, Duncker & Humblot, 978-3-428-05498-5, Seitenanzahl: 15734,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Welches Merkzeichen für Kfz Steuerbefreiung?
Welches Merkzeichen für Kfz Steuerbefreiung? Das Merkzeichen "H" steht für die Kfz-Steuerbefreiung für schwerbehinderte Menschen. Um dieses Merkzeichen zu erhalten, müssen Betroffene einen Schwerbehindertenausweis mit dem entsprechenden Grad der Behinderung vorlegen. Mit dem Merkzeichen "H" können sie dann von der Kfz-Steuer befreit werden und unter bestimmten Voraussetzungen auch andere Vergünstigungen im Straßenverkehr in Anspruch nehmen. Es ist wichtig, dass die Voraussetzungen für die Beantragung des Merkzeichens "H" genau geprüft werden, um sicherzustellen, dass die Steuerbefreiung rechtmäßig ist. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.