Domain ipva.de kaufen?
Wir ziehen mit dem Projekt
ipva.de um.
Sind Sie am Kauf der Domain
ipva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipva.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
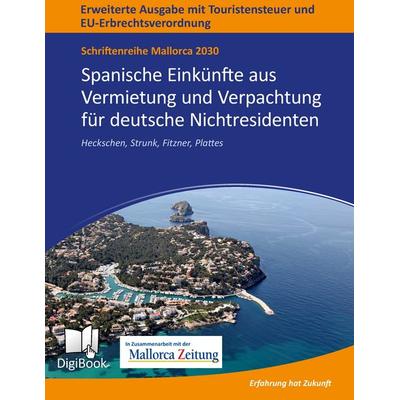
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer 2023, für die Steuererklärung 2022, DownloadAlles für Ihre Steuererklärung 2023 Sparbuch, Mac, Start und Plus sind jetzt WISO Steuer WISO Steuer füllt viele Angaben automatisch aus. Weniger Tippen, keine Fehler, einfacher geht's nicht! Es kommen doch einmal Fragen auf? Dann stehen über 150 leicht verständliche Videos zur Verfügung. Auch die Hilfefunktion steht mit Rat und Tat zur Seite. Viel besser als staubige Handbücher zu lesen! Mit dem vielfach ausgezeichneten WISO Steuer erstellen Sie kinderleicht Ihre Steuererklärung für das Steuerjahr 2022. Denn nur hier gibt es die steuer:Automatik, die Ihnen jede Menge Arbeit abnimmt und einen Großteil Ihrer Erklärung automatisch für Sie ausfüllt. So einfach und schnell haben Sie die Steuer noch nie erledigt. Inklusive 5 Abgaben pro Steuerjahr! Perfekt für die ganze Familie: Mit WISO Steuer einfach die Steuererklärung für den Ehepartner, die Kinder oder Eltern erledigen. Das kostet nichts extra! Einmal zahlen, alles nutzen: Kaufen Sie die Software und nutzen Sie kostenfrei auf PC, Mac, Smartphone oder iPad, Tablet oder im Browser. Funktionen von WISO Steuer 2023 Unterstützt alle Einkunftsarten Nichtselbständige Tätigkeiten (inkl. Grenzgänger) Selbständige Tätigkeiten und Gewerbebetrieb Kapitaleinkünfte Einkünfte aus Vermietung und Verpachtung Einkünfte aus Land- und Forstwirtschaft sowie Weinbau Ausländische Einkünfte Sonstige Einkünfte Enthaltene Erklärungen und Anträge Einkommensteuererklärung 2022 Lohnsteuerermäßigung 2023 Gesonderte und einheitliche Feststellungserklärung 2022 Einnahmenüberschussrechnung 2022/2023 Umsatzsteuererklärung 2022 Umsatzsteuervoranmeldung 2023 Gewerbesteuererklärung 2022 Lohnsteueranmeldung 2023 Steuern sparen Exakte Berechnung der Steuererstattung Steuersparhilfe Planspielmodus mit "Was wäre wenn"-Analyse Steuerbescheid-Prüfer Automatische Erzeugung von Einsprüchen Zusätzliche Rechner Fahrtenbuch mit umfangreichem Zubehör Gehaltsrechner 2018-2022 Abfindungsrechner Arbeitslosengeldrechner Grundsteuer-Rechner Kfz-Steuer-Rechner IBAN-Rechner Sonstiges Steuer-Automatik Datenübernahme aus der Vorjahresversion Datenübernahme aus vorausgefüllter Steuererklärung (VaSt) Datenübernahme aus Bankkonten Amtlich anerkannter Ausdruck oder ELSTER-Onlineabgabe Einspruch über ELSTER Über 150 Multimedia-Videos Zahlreiche Musterschreiben Hilfen & Erläuterungen Umfangreiches Handbuch (als PDF) Steuerratgeber Regelmäßige Updates Systemvoraussetzungen Windows 10 oder 11 macOS ab 10.15 (Catalina) 3 GB freiem Festplattenspeicher 4 GB freiem RAM Grafik ab 1280 x 800 Internetzugang für ELSTER, Videos, Aktivierung und Updates26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Investitionen und Subventionen im Bereich der Einkünfte aus Vermietung und Verpachtung (Deutsch, Softcover, Alexander Hobelsberger) (56029966)Peter Lang Investitionen und Subventionen im Bereich der Einkünfte aus Vermietung und Verpachtung (Deutsch, Softcover, Alexander Hobelsberger) (56029966)55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.